Budget,Organisation
Comparer les mutuelles : comment économiser sans perdre en garanties
Oct
La mutuelle fait partie de ces dépenses que l’on subit plus qu’on ne les choisit. Le contrat se reconduit chaque année, la cotisation évolue, et on se demande rarement si on est encore bien couvert. Pourtant, comparer les mutuelles reste l’un des moyens les plus simples de faire des économies sans te priver : à garanties proches, la cotisation peut varier d’un contrat à l’autre.
Dans cet article, je te montre :
- Comment faire un comparatif de mutuelle pas à pas
- Comment lire un classement sans te faire piéger
- Quels leviers actionner pour réduire ta cotisation sans perdre en garanties.
- Pour comparer les mutuelles, reste à garanties équivalentes : le prix seul ne dit rien de ce qui est remboursé.
- Regarde le reste à charge réel sur les soins que tu utilises : dentaire, optique, hospitalisation.
- Un classement est un point de départ pour faire une liste courte, pas un verdict.
- Après 1 an, tu peux résilier un contrat individuel à tout moment, avec un préavis d’un mois.
- Des aides existent : complémentaire santé solidaire, contrat de l’employeur, dispositifs locaux.
Collaboration commerciale
Pourquoi comparer les mutuelles fait baisser ton budget
La mutuelle est une dépense fixe, donc facile à oublier dans un budget. C’est justement ce qui la rend intéressante : une économie obtenue sur ce poste se répète chaque mois, sans effort au quotidien.
Un poste de dépense qui pèse toute l'année
Ta cotisation revient chaque mois, et elle évolue selon l’âge, le lieu de résidence et le niveau de couverture. Sur une année, ces montants s’additionnent, surtout quand toute la famille est couverte. Comme pour les frais bancaires, un contrat que l’on ne remet jamais en question finit par coûter plus cher que nécessaire.
Ce que te coûte une mutuelle mal choisie
Une mutuelle mal choisie peut te coûter de deux façons :
- Soit tu paies pour des garanties que tu n’utilises pas, par exemple une forte prise en charge des dépassements d’honoraires alors que tu consultes uniquement des médecins conventionnés : la DGCCRF rappelle que, dans ce cas, ces garanties apportent peu.
- Soit tu es mal couvert là où tu as vraiment besoin d’aide, et le reste à charge arrive au moment du devis chez le dentiste ou chez l’opticien.
Les 6 critères pour bien comparer une mutuelle
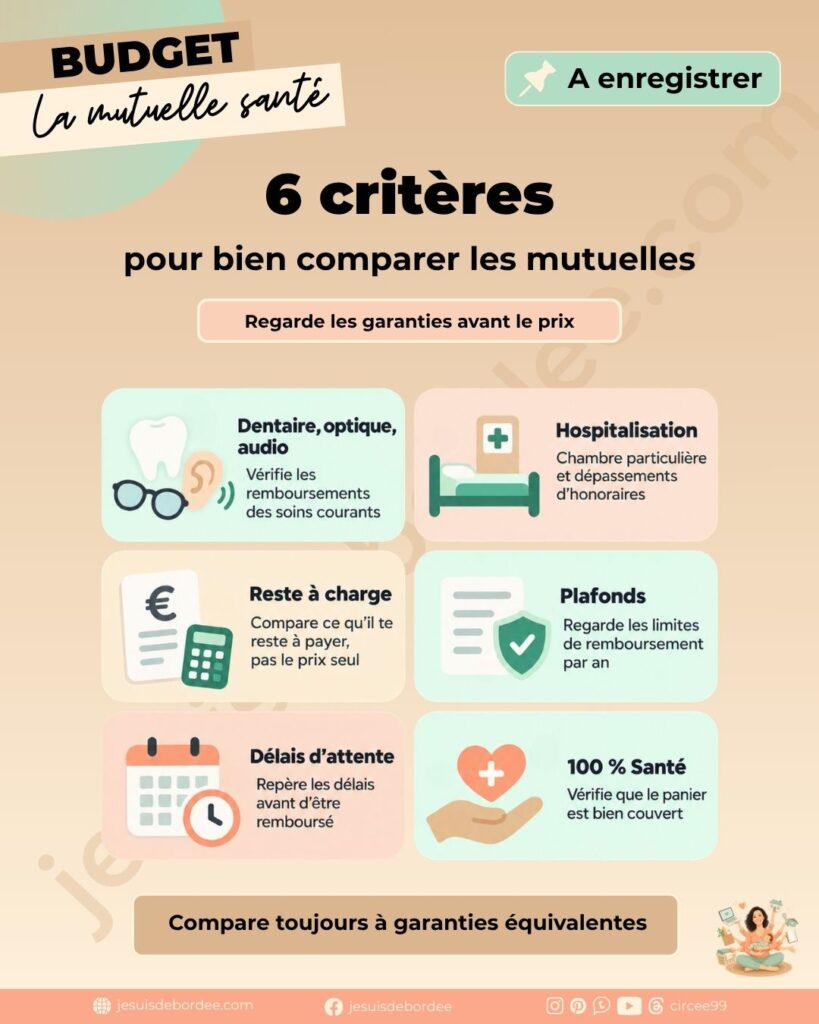
Avant de comparer les mutuelles sur le prix, regarde ce que le contrat rembourse. La plupart des contrats proposés sont des contrats dits responsables : ils respectent un cadre légal et incluent l’offre 100 % Santé. Les assureurs proposent en général trois niveaux, de base, intermédiaire et complet, avec des garanties exprimées en pourcentage de la base de remboursement de la Sécurité sociale ou en euros.
Dentaire, optique et audiologie
Ce sont les postes où les contrats se différencient le plus. Pour une famille avec des adolescents, lunettes et soins dentaires reviennent souvent : regarde les plafonds annuels et pas seulement le pourcentage affiché. Pour l’optique, vérifie aussi ce qui est prévu au-delà de l’offre sans reste à charge.
Hospitalisation et dépassements d'honoraires
Dans un contrat responsable, le forfait journalier hospitalier est pris en charge sans limite de durée. Ce qui varie, ce sont la chambre particulière, souvent proposée en option, et la prise en charge des dépassements d’honoraires. Pose-toi la question : consultes-tu des praticiens qui en pratiquent ? Sinon, inutile de payer cher une garantie que tu n’utiliseras pas.
Le reste à charge réel plutôt que le prix
Le prix te dit combien tu paies chaque mois, pas combien il te reste à payer après un soin. Demande un tableau des prestations et simule un soin concret : une paire de lunettes, une couronne dentaire, une journée d’hospitalisation. C’est le seul moyen de comparer vraiment.
Plafonds et niveaux de remboursement
Une garantie à 150 % de la base de remboursement ne veut rien dire tant que tu ne sais pas ce que représente cette base. Vérifie si le pourcentage inclut la part déjà versée par l’Assurance maladie, et si un plafond annuel en euros limite le remboursement.
Délais d'attente et franchises
Certains contrats prévoient un délai d’attente avant de rembourser certains soins. D’après la DGCCRF, il va de quelques jours à 12 mois selon les soins, avec par exemple 6 à 9 mois pour le dentaire dans certains contrats. Dans un contrat responsable, le ticket modérateur doit en principe être couvert dès la souscription, mais les garanties supplémentaires peuvent avoir des délais : à vérifier avant de signer, surtout si tu changes de contrat juste avant un gros soin.
Le 100 % Santé
Le 100 % Santé permet d’obtenir certaines lunettes, prothèses dentaires et aides auditives sans reste à charge, dans la limite de prix maximaux. Pour l’optique, il s’agit des verres de classe A et d’une monture à 30 € maximum. Il est inclus dans les contrats responsables : vérifie simplement que celui que tu compares l’est bien.
Comment comparer les mutuelles pas à pas
Une fois les critères en tête, voici la méthode que je te conseille pour comparer les mutuelles sans te perdre dans les tableaux.
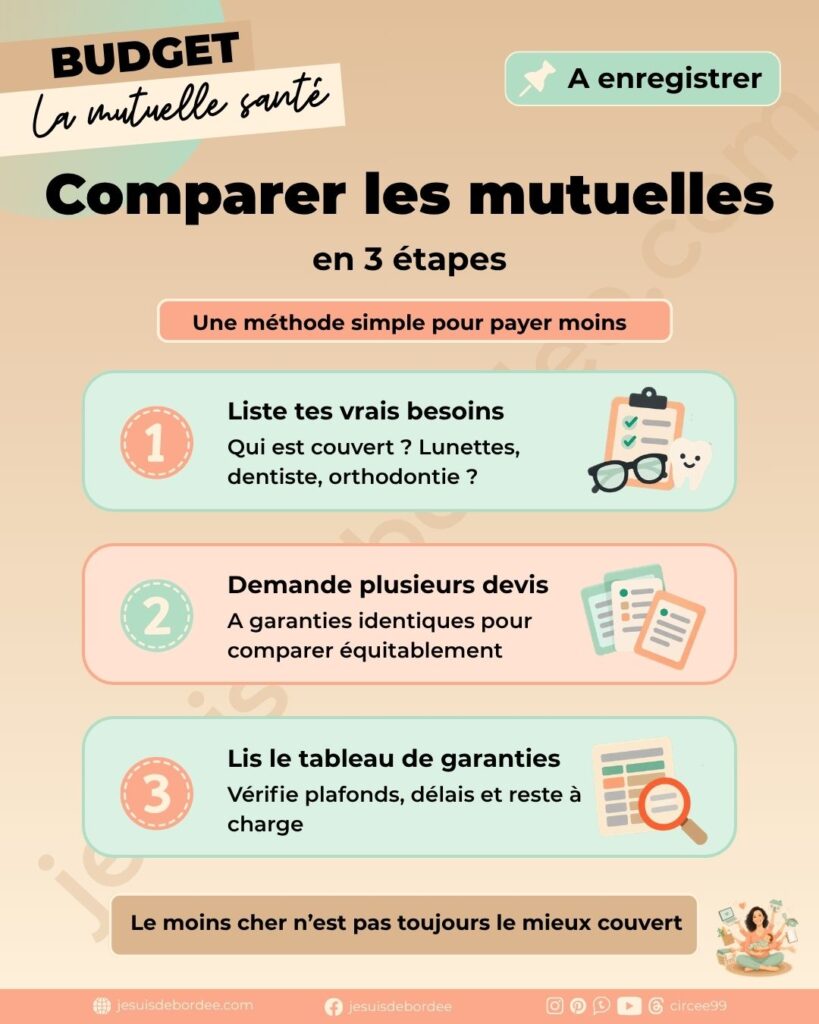
Étape 1 : lister tes vrais besoins
Récupère tes dépenses de santé des 12 derniers mois : lunettes, dentiste, kiné, hospitalisation éventuelle. C’est la base d’un comparatif utile, et c’est aussi un bon réflexe pour faire ton budget avec une ligne santé réaliste. Si tu es salarié, regarde d’abord si ton employeur propose une complémentaire collective : l’adhésion y est parfois obligatoire, avec des dispenses possibles, et elle peut être plus avantageuse.
Étape 2 : demander plusieurs devis à garanties identiques
La DGCCRF conseille de comparer plusieurs devis sur les garanties importantes. Demande donc des devis au même niveau de couverture, pour les mêmes personnes, afin de bien comparer les mutuelles à armes égales. Regarde aussi les conditions du contrat : évolution annuelle de la cotisation, délais d’attente, conditions de résiliation.
Étape 3 : lire le tableau de garanties
Pour chaque devis, lis le tableau de garanties ligne par ligne : dentaire, optique, hospitalisation, soins courants. Note ce qui est remboursé en pourcentage et en euros, les plafonds annuels et les délais d’attente. Un simple tableau à toi, avec les contrats en colonnes, suffit à voir très vite lequel colle à tes besoins.
Quel niveau de garantie selon ton profil
Voici des repères pour savoir où placer le curseur. Ils ne remplacent pas un devis, mais ils t’évitent de payer pour des garanties inutiles.
| Profil | Points de vigilance | Garanties à regarder en priorité |
|---|---|---|
| Famille avec adolescents | Lunettes, soins dentaires, orthodontie | Dentaire, optique, plafonds annuels |
| Famille avec jeunes enfants | Consultations fréquentes, petits soins | Soins courants, hospitalisation, tiers payant |
| Couple actif sans enfants | Peu de soins, besoin d’une couverture de base | Niveau de base ou intermédiaire, hospitalisation |
| Senior | Aides auditives, dentaire, hospitalisation | 100 % Santé, dentaire, hospitalisation |
Ajuste toujours ces repères selon ton état de santé et tes habitudes de soins.
Classement des mutuelles santé : comment le lire sans se tromper
Tu as sûrement croisé des classements de mutuelles en cherchant des informations. Ils sont pratiques pour défricher le terrain, mais ils ne remplacent pas ton propre travail pour comparer les mutuelles.
Pour te faire une première idée des offres du marché, tu peux consulter un classement des mutuelles santé, puis le confronter à tes besoins critère par critère.
Ce que mesure un classement, et ce qu'il ne mesure pas
Un classement repose en général sur quelques critères : niveau de garanties, tarifs, services. Il ne connaît ni ton âge, ni ton lieu de résidence, ni la composition de ta famille, ni les praticiens que tu consultes, alors que ces éléments influencent directement la cotisation et l’intérêt réel d’un contrat.
Pourquoi le mieux classé n'est pas forcément le mieux pour toi
Le meilleur contrat pour une autre famille n’est pas forcément le tien. Utilise le classement pour retenir deux ou trois contrats à comparer, puis passe à l’étape des devis et du tableau de garanties décrite plus haut. C’est ce travail de comparaison qui te fera vraiment économiser.
Économiser sur sa mutuelle : les leviers qui marchent
Une fois ton comparatif fait, plusieurs leviers permettent de réduire ta cotisation sans perdre en protection.
Ajuster les garanties à tes besoins réels
Passe en revue les garanties que tu n’as jamais utilisées ces deux dernières années. Si elles pèsent dans ta cotisation, un niveau de couverture un cran en dessous peut suffire. À l’inverse, ne rogne pas sur les postes où tu as des besoins réguliers, au risque de payer plus cher en reste à charge.
Profiter de la résiliation infra-annuelle
Pour un contrat individuel, tu peux résilier à tout moment après le premier anniversaire du contrat, sans frais ni pénalités. Tu envoies ta demande par lettre ou par courriel, et la résiliation prend effet un mois après réception. L’assureur doit te rembourser les cotisations trop perçues. Par ailleurs, depuis juin 2023, un assureur qui propose la souscription en ligne doit aussi proposer une résiliation en ligne gratuite (sources : service-public.gouv.fr et DGCCRF).
Vérifier les aides possibles
Selon ta situation, plusieurs dispositifs peuvent alléger ou remplacer ta mutuelle : la complémentaire santé solidaire, la complémentaire collective de ton employeur et certaines aides locales. La complémentaire santé solidaire est gratuite ou avec participation financière selon les revenus du foyer. Elle se demande depuis ton compte ameli et la caisse dispose de deux mois pour répondre. Renseigne-toi aussi auprès de ta mairie ou de son CCAS, car certaines communes proposent des dispositifs d’accompagnement.
Regrouper ou séparer les contrats de la famille
Selon les contrats, il peut être plus avantageux de regrouper toute la famille sur un même contrat ou, au contraire, de choisir des niveaux différents selon les besoins de chacun. Compare les deux options dans tes devis : la différence se joue parfois à ce niveau-là.
Une fois ta cotisation choisie, ajoute-la à une enveloppe santé annuelle que tu divises par douze, selon la méthode des enveloppes, pour ne plus la subir.
Changer de mutuelle : les démarches à suivre
Changer de mutuelle est plus simple qu’on ne le croit, à condition de le faire dans le bon ordre.
Résilier sans pénalité
Vérifie la date d’anniversaire de ton contrat. Si tu as plus d’un an d’ancienneté, tu peux résilier quand tu veux avec un préavis d’un mois. Sinon, il faudra attendre la prochaine échéance en respectant le délai indiqué dans ton contrat, souvent de deux mois. Ton assureur doit t’envoyer un avis d’échéance au moins 15 jours avant la date limite pour demander la non-reconduction.
Éviter toute période sans couverture
Souscris ton nouveau contrat avant de résilier l’ancien et fais coïncider les dates : la résiliation prend effet un mois après réception de ta demande, donc anticipe. Vérifie aussi les éventuels délais d’attente du nouveau contrat.
Les documents à prévoir
Prépare le numéro de ton contrat actuel, ta lettre ou ton courriel de résiliation, et les informations de ton foyer pour les devis : personnes à couvrir, dates de naissance, régime de Sécurité sociale. Garde une trace de chaque démarche.
FAQ - Comparer les mutuelles et économiser
Comment comparer les mutuelles quand on a des enfants ?
Commence par lister les dépenses de santé de toute la famille sur les 12 derniers mois : lunettes, dentiste, consultations. Regarde ensuite les garanties dentaire et optique, les plafonds annuels et la façon dont la cotisation évolue avec le nombre d’enfants couverts. Demande des devis au même niveau de couverture et compare le reste à charge sur un soin concret.
Peut-on changer de mutuelle à tout moment ?
Pour un contrat individuel, oui, à tout moment après le premier anniversaire du contrat, sans frais ni pénalités. Tu envoies ta demande par écrit et la résiliation prend effet un mois après réception. Avant un an, il faut attendre l’échéance annuelle en respectant le préavis prévu dans ton contrat. Pour une complémentaire collective de l’employeur, les règles sont différentes.
Une mutuelle pas chère est-elle moins bien remboursée ?
Pas forcément, mais un tarif bas cache souvent un niveau de garanties plus faible, des plafonds annuels limités ou des délais d’attente. Compare toujours le reste à charge sur des soins concrets et à garanties équivalentes, plutôt que la cotisation seule.
Comment savoir quel niveau de garanties choisir ?
Les assureurs proposent en général trois niveaux : de base, intermédiaire et complet. Regarde tes dépenses de santé des 12 derniers mois. Si tu as peu de soins, un niveau de base ou intermédiaire peut suffire. Si tu as des besoins réguliers en dentaire, optique ou hospitalisation, un niveau plus complet évite un reste à charge élevé.
Qui peut bénéficier de la complémentaire santé solidaire ?
La complémentaire santé solidaire s’adresse aux personnes aux ressources modestes. Elle est gratuite ou avec une participation financière selon les revenus du foyer, et les bénéficiaires du RSA y ont droit gratuitement sauf opposition de leur part. Tu peux estimer tes droits avec le simulateur de service-public.gouv.fr, puis faire ta demande depuis ton compte ameli.
En résumé : bien comparer pour payer moins
Comparer les mutuelles demande un peu de méthode, mais c’est l’un des rares postes où l’économie se répète chaque mois. Pars de tes besoins réels, compare des devis à garanties identiques en regardant le reste à charge, utilise un classement comme point de départ seulement, change au bon moment et vérifie les aides auxquelles tu as droit.
Pour garder ta cotisation sous contrôle, remets-la dans ton budget, par exemple avec mon planning de budget mensuel.
Cet article t’a plu ?
Enregistre-le sur Pinterest :