
Budget,Organisation
Fonds d’urgence : combien épargner et comment s’y prendre
Jan
Pour bien tenir ton budget familial, il faut savoir anticiper. Si tu as déjà mis en place les bases avec mon article pour faire son budget, il te manque sans doute une pièce essentielle : le fonds d’urgence. Cette épargne de précaution, c’est ce qui t’évite de basculer dans le rouge à la moindre mauvaise surprise. Dans cet article, je t’explique combien épargner, comment t’y prendre concrètement, et pour quelles dépenses l’utiliser le jour où tu en as besoin.
- Vise 3 à 6 mois de dépenses fixes pour ton fonds d’urgence
- Place cette épargne sur un livret non bloqué : Livret A, LDD ou LEP
- Programme un virement automatique dès que ton salaire tombe
- Même 10 € par mois, c’est un début : le montant compte moins que la régularité
Mise à jour : 09/2026
Qu'est-ce qu'un fonds d'urgence ?
Avant de rentrer dans le vif du sujet, remettons les bases au clair.
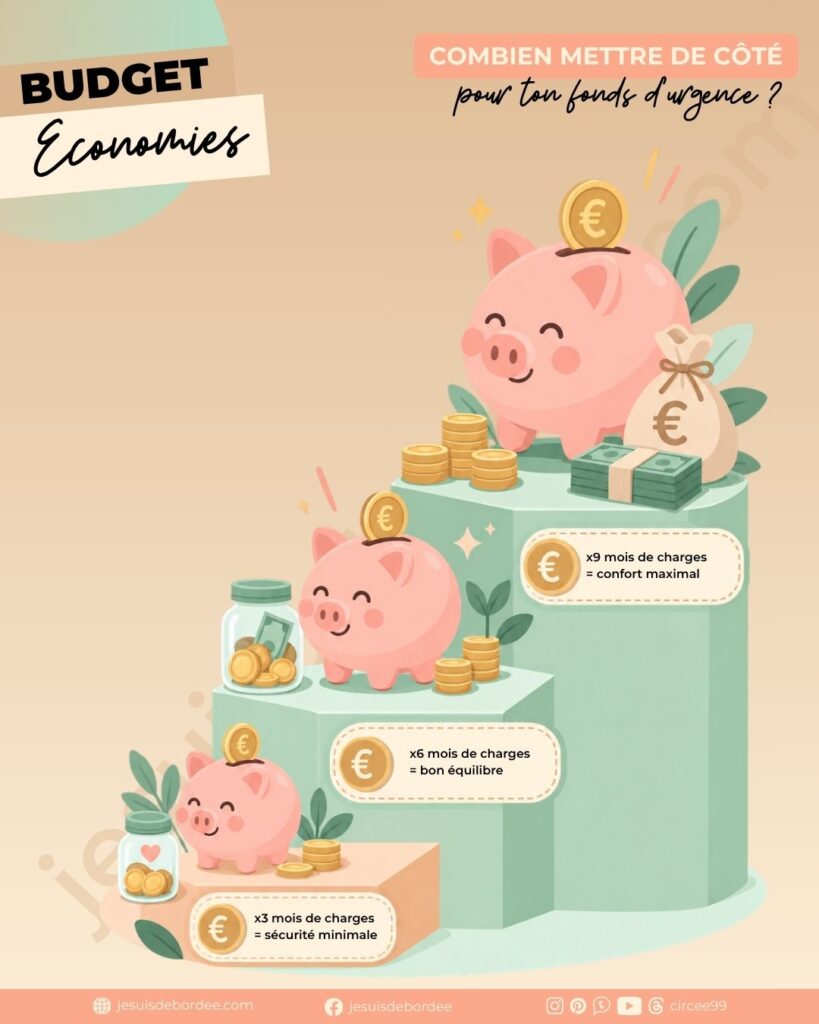
Un fonds d’urgence est une somme économisée, qui sert à être utilisée en cas de besoin urgent et important. C’est une épargne totalement séparée de tes projets (vacances, travaux prévus, cadeaux) : elle n’existe que pour les imprévus. On considère en général qu’elle doit couvrir 3 à 6 mois de dépenses courantes, mais on va voir juste après comment affiner ce chiffre selon ta situation.
Pourquoi se constituer cette épargne de précaution ?
Se dire qu’on n’en a pas vraiment besoin, c’est tentant. Voici pourquoi ce serait une erreur.
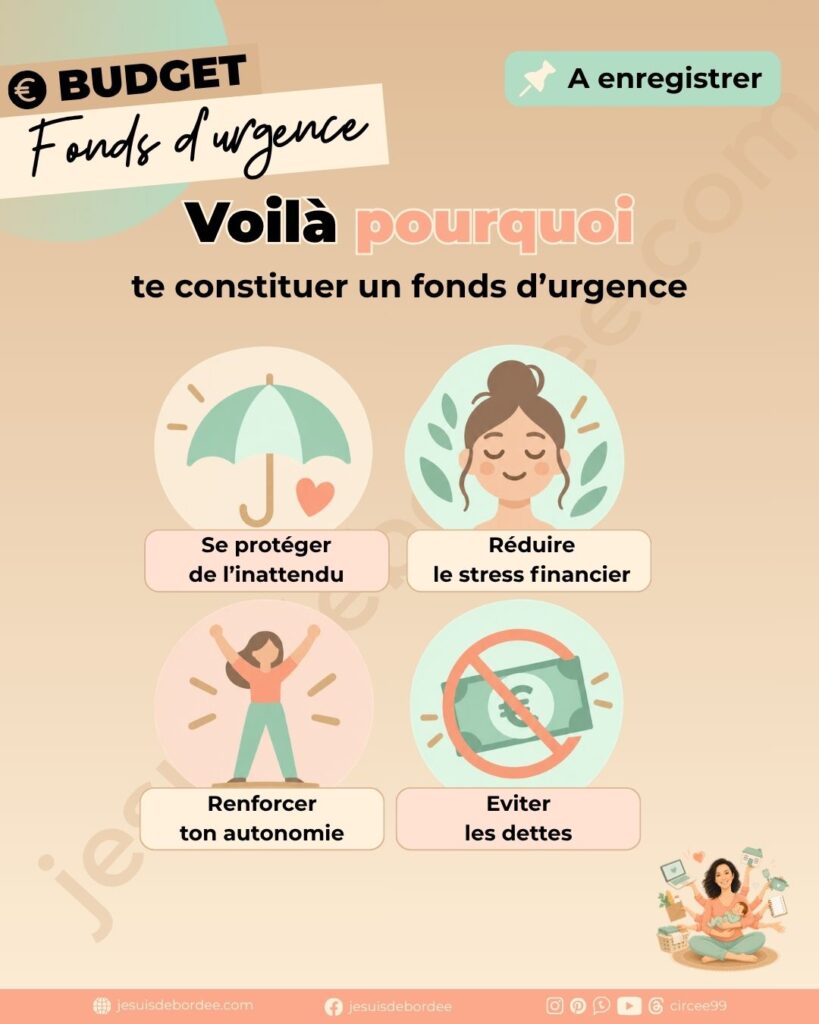
Il y a 4 raisons de mettre en place ce coussin de sécurité :
- Se protéger de l’inattendu : une dépense imprévue arrive toujours au pire moment, autant s’y préparer.
- Réduire le stress financier : savoir que la somme est là, c’est l’esprit tranquille au quotidien.
- Renforcer ton autonomie : pouvoir faire face sans recourir à un crédit ou à un prêt familial.
- Éviter les dettes : qu’elles soient contractées en famille, entre amis ou à la banque, elles ont toujours un coût, financier ou relationnel.
Se protéger de l'inattendu
Une dépense imprévue arrive toujours au pire moment, autant s’y préparer plutôt que de compter uniquement sur tes assurances. Tu as sans doute déjà plusieurs assurances (habitation, auto, mutuelle) et tu te dis que ça suffit. En réalité, une assurance ne couvre jamais tout : il y a des franchises à ta charge, des plafonds, et surtout des délais de remboursement qui peuvent s’étirer sur plusieurs semaines. Pendant ce temps-là, c’est ton épargne de précaution qui absorbe le choc, pas ton assureur.
Réduire le stress financier
Savoir que la somme est là, c’est l’esprit tranquille au quotidien. Tu n’as plus besoin de redouter la prochaine facture surprise ou la panne de voiture, parce que tu sais que tu as de quoi y faire face sans bouleverser ton budget du mois.
Renforcer ton autonomie
Pouvoir faire face à un imprévu sans recourir à un crédit ou à un prêt familial, c’est aussi une façon de rester maître de tes décisions. Tu n’as de comptes à rendre à personne, et tu gardes la liberté de gérer la situation à ta façon.
Éviter les dettes
Qu’elles soient contractées en famille, entre amis ou à la banque, les dettes ont toujours un coût, financier ou relationnel. Demander de l’argent à ses proches peut vite devenir source de tension, même quand c’est fait avec les meilleures intentions du monde. Quant au découvert autorisé, c’est un crédit comme un autre : il coûte des agios, et y recourir trop souvent est un signal que le budget mensuel est trop serré. Cette épargne dédiée t’évite les deux écueils.
Combien mettre de côté ?
Le chiffre magique de 3 à 6 mois ne veut rien dire tant qu’on ne l’a pas appliqué à sa propre situation. Voici comment le calculer.
Calculer ses dépenses fixes mensuelles
Additionne ton loyer ou ton crédit immobilier, tes charges fixes (téléphone, assurances, abonnements) et tes dépenses obligatoires (courses, essence). Cette somme, c’est tes dépenses mensuelles vitales, celles qui continuent de tomber même si tes revenus s’arrêtent du jour au lendemain.
Fixer son objectif de fonds d'urgence
Une fois ce montant en tête, multiplie-le par 3 ou par 6 selon ta situation :
| Ta situation | Multiplicateur | Exemple (1 500 € de charges) |
|---|---|---|
| CDI stable, deux revenus dans le foyer | x 3 | 4 500 € |
| Indépendante, revenus irréguliers ou famille monoparentale | x 6 | 9 000 € |
Ce montant peut sembler énorme si tu pars de zéro. C’est normal, et ce n’est pas grave : l’objectif se construit petit à petit, pas en un mois.
Comment constituer son fonds d'urgence ?
Une fois l’objectif fixé, reste à le faire vivre concrètement, sans que ça devienne une contrainte de plus dans ton quotidien déjà bien rempli.
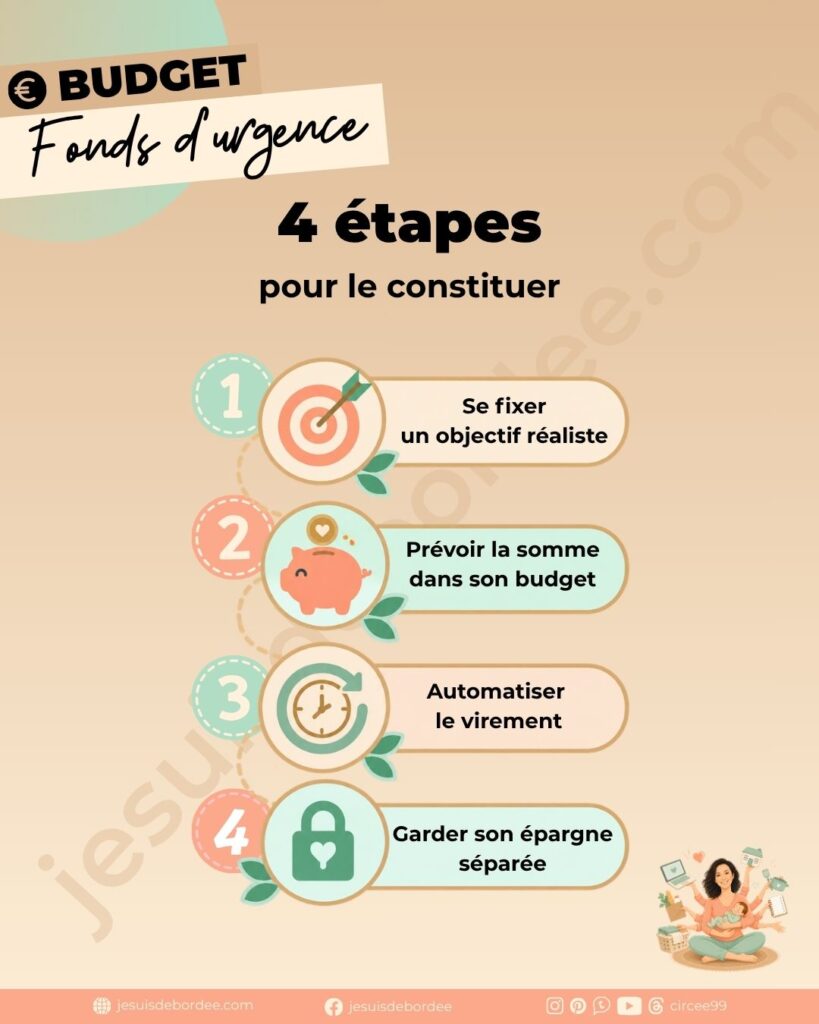
Voici les 4 étapes à suivre :
Se fixer un objectif réaliste
Reprends le calcul vu plus haut plutôt qu’un chiffre pris au hasard : multiplie tes dépenses fixes mensuelles par 3 ou par 6 selon ta situation.
Ce chiffre concret te donne un cap clair à atteindre, bien plus motivant qu’un montant abstrait.
Prévoir la somme dans son budget mensuel
Intègre ce virement comme une dépense fixe, au même titre que ton loyer ou tes charges. C’est ce qui fait la différence entre une intention (“il faudrait que j’épargne”) et une habitude qui tient dans la durée.
Automatiser le virement
Programme le virement juste après le versement de ton salaire, pas en fin de mois quand il ne reste plus rien. Même 10 € au départ, c’est suffisant pour prendre l’habitude. Tu pourras augmenter le montant progressivement, dès que ton budget te le permet. La régularité compte plus que le montant.
Garder son fonds d'urgence sur un compte séparé
Pas question de le confondre avec ton compte courant ou tes autres économies. Le mot d’ordre : disponible à tout moment, sans risque de perte. Le Livret A et le LDD (et le LEP si tu y as droit) cochent toutes les cases, sans frais ni fiscalité.
Garde ton fonds d’urgence sur un support à part de ton épargne projet : tu évites ainsi la tentation d’y toucher pour autre chose qu’une vraie urgence.
Pour quelles dépenses l'utiliser ?
Cette épargne n’est pas là pour financer tes envies du moment. Voici les 4 situations où tu peux (et dois) y puiser sans culpabiliser :
- La maison : une fuite d’eau, une tuile cassée, un ballon d’eau chaude ou un frigo à remplacer en urgence.
- La voiture : son remplacement en cas de panne majeure. L’entretien courant (pneus, révision, contrôle technique), lui, se budgète à l’avance.
- Les frais médicaux : les dépenses qui restent à ta charge malgré la mutuelle, ou les décalages de trésorerie en attendant un remboursement. Pense à reconstituer la somme utilisée dès que le remboursement arrive.
- La perte d’emploi : pour tenir pendant le délai de carence, ou pour compenser une indemnisation inférieure à ton salaire habituel.
Avant de piocher dedans, pose-toi une question simple : cette dépense est-elle à la fois urgente et importante ? Si la réponse est oui aux deux, tu es au bon endroit.
FAQ - Fonds d'urgence
Fonds d'urgence ou épargne de précaution : est-ce la même chose ?
Oui, ce sont deux noms pour la même chose. Les banques et les organismes financiers parlent plutôt d’épargne de précaution, mais dans le quotidien d’une famille, on parle plus volontiers de fonds d’urgence.
Quel est le montant idéal d'un fonds d'urgence ?
Il n’y a pas de chiffre universel : entre 3 et 6 mois de dépenses fixes selon la stabilité de tes revenus. Le calcul détaillé plus haut dans l’article t’aide à trouver ton propre montant.
Où placer son fonds d'urgence ?
Sur un support disponible à tout moment et sans risque : Livret A, LDD, ou LEP si tu y es éligible. L’important est qu’il reste séparé de ton épargne projet.
Combien de temps faut-il pour constituer un fonds d'urgence ?
Ça dépend entièrement de ta capacité d’épargne mensuelle, mais compte en général plusieurs mois, voire un an ou deux pour atteindre l’objectif complet. L’essentiel est de commencer, même petit.
Mon conseil
Ne vise pas l’objectif complet dès le départ, tu risques de te décourager avant même d’avoir commencé. Fixe-toi un premier palier à 500 €, celui qui absorbe déjà la majorité des petits imprévus du quotidien. Une fois atteint, tu avances vers les 3 à 6 mois complets avec beaucoup plus de motivation.
En résumé
Et voilà pourquoi et comment mettre en place ton fonds d’urgence dans le budget de la famille. Ce n’est pas une dépense de plus, c’est ce qui te protège de toutes les autres.
Si tu n’as pas encore lu mes articles précédents sur une bonne gestion du budget familial, je te recommande d’aller consulter mon article pour savoir comment faire son budget et le tenir.
Pour aller plus loin dans l’organisation de ton budget :
Cet article t’a plu ?
Enregistre-le sur Pinterest :

